HOUSE VIEW

House View T4 2026 : un nouvel élan

Notre vision des marchés mondiaux

  • Les perspectives mondiales se sont améliorées. Malgré des vents contraires persistants et une inflation supérieure aux objectifs, la croissance est restée solide. Les États-Unis devraient accélérer à nouveau sur des bases solides, la croissance européenne dépasse les attentes et la Chine pourrait rebondir au quatrième trimestre.
  • Ce contexte de croissance plus vigoureux permet aux banques centrales de rester concentrées sur l’inflation, tandis que les marchés et les économies s’adaptent à la hausse des taux. Après les hausses de septembre, nous prévoyons que la Réserve fédérale américaine (Fed), la Banque centrale européenne (BCE) et la Banque du Japon relèveront leurs taux de 25 points de base supplémentaires chacune d’ici la fin de l’année.
  • Les bons résultats d’entreprise, soutenus par les investissements et les dépenses liées à l’IA, devraient maintenir la dynamique et soutenir à la fois les actions et les obligations. Les rendements obligataires progressent, mais, compte tenu de l’ampleur de l’inflation liée à l’énergie, l’ajustement reste ordonné. Les résultats d’entreprise continuent de soutenir les spreads de crédit, tandis qu’un environnement de taux plus élevés pourrait favoriser les entreprises génératrices de trésorerie et les actions de type « valeur » (value).
  • Dans un contexte de croissance solide et d’inflation supérieure à l’objectif, les marchés s’attendent à une action énergique de la part des banques centrales. Après les débuts mouvementés de Kevin Warsh à la présidence, l’indépendance de la Fed pourrait devoir être renforcée. Toute hésitation risquerait de raviver le débat sur l’indépendance de la banque centrale. La dédollarisation croissante, les signes de répression financière menée par le Trésor américain et les élections de mi-mandat aux États-Unis incitent à la prudence vis-à-vis du dollar américain. Parmi les autres risques figurent une nouvelle escalade au Moyen-Orient, les pressions sur les prix de l’énergie, un affaiblissement du marché du travail et des dépenses de consommation, ainsi que des rendements des investissements dans l’IA inférieurs aux prévisions.
  • Dans l’ensemble, le contexte reste favorable aux actifs risqués. Après un ralentissement en milieu d’année, l’économie mondiale semble en passe de terminer l’année en force, l’Europe étant particulièrement bien placée à l’approche du quatrième trimestre.

Icon

GRAPHIQUE DU TRIMESTRE:

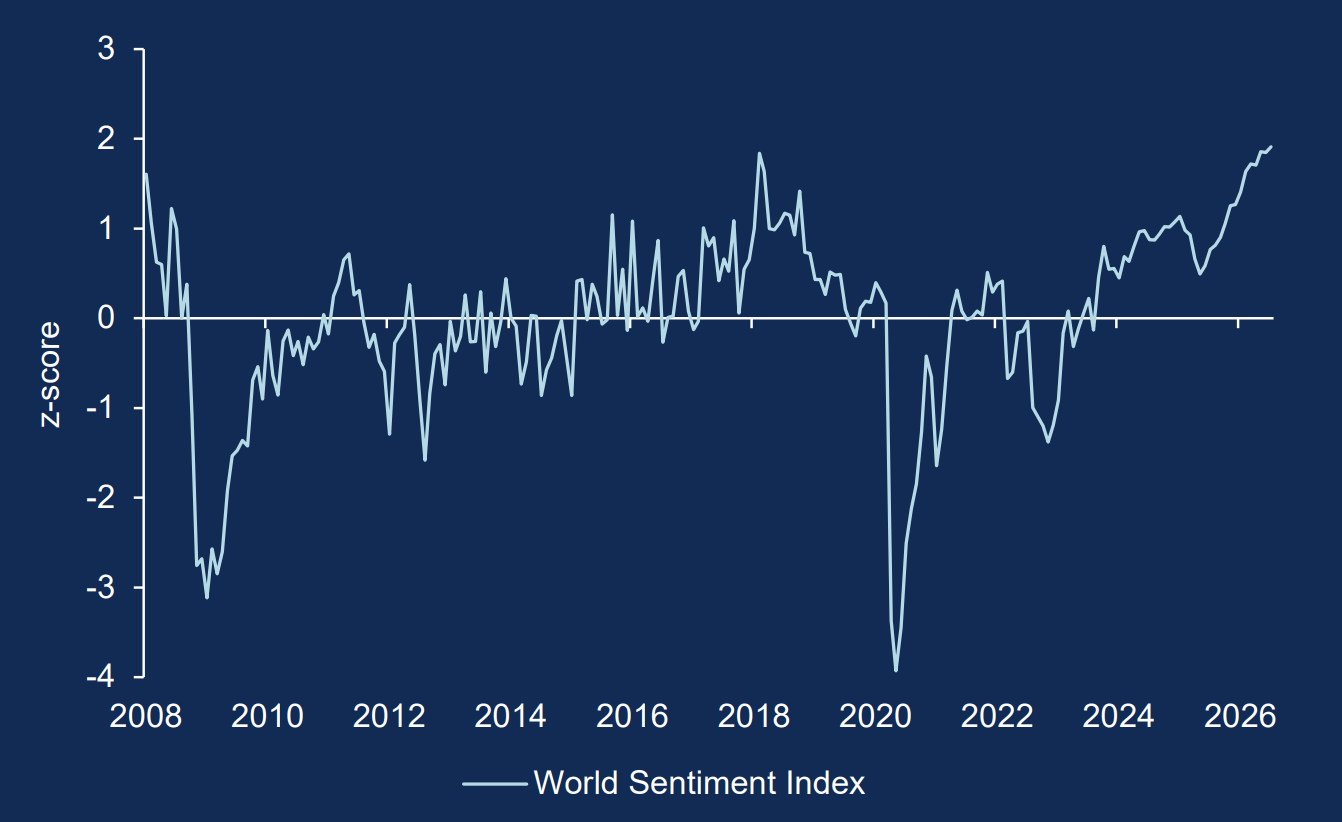
La dynamique reprend et la confiance revient
Après une phase de ralentissement en début d’année, le moral des entreprises s’est nettement amélioré dans les grandes économies. Si certains risques demeurent, ce regain de confiance suggère une reprise de la croissance plus généralisée et plus durable à l’approche de la fin de l’année.

Graphique en courbes illustrant l’évolution de l’Indice mondial de sentiment de marché entre 2008 et juillet 2026. Après avoir oscillé autour de zéro pendant plusieurs années, l’indice a enregistré de fortes corrections lors de la crise financière mondiale de 2008 puis en 2020, avant d’entamer une phase de redressement durable pour atteindre un niveau proche de 2 en 2026.

Note : l’indice mondial de confiance évalue l’orientation générale du climat économique à partir de la fréquence des termes positifs et négatifs relevés dans les rapports pays de l’Economist Intelligence Unit
Source : Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (données arrêtées au 31 juillet 2026).

Vous manquez de temps ? Téléchargez le résumé du « House View»

Nos convictions par classes d’actifs

Convictions par classes d'actifs : actions

  • L’investissement lié à l’intelligence artificielle ne se limite plus aux puces graphiques. Le déploiement croissant de l’IA et des agents autonomes transforme l’ensemble des infrastructures numériques. La hausse des besoins de calcul stimule désormais la demande en interconnexions optiques, matériaux avancés et solutions d’alimentation électrique.
  • Le thème de l’électrification reste solidement soutenu, porté par la multiplication des centres de données, la reprise des commandes industrielles et l’augmentation des dépenses d’infrastructure.
  • En Asie, les fournisseurs de matériel informatique pourraient bénéficier des évolutions technologiques en cours, notamment grâce au renouvellement des architectures et aux tensions sur certaines chaînes d’approvisionnement. En Chine, la profondeur de l’écosystème industriel favorise une diffusion rapide de l’IA à tous les niveaux de la chaîne de valeur.
  • L’Inde continue d’offrir un profil de croissance attractif, soutenu par une consommation dynamique, un contexte géopolitique favorable et un écosystème d’innovation en plein essor. Au Japon, les réformes économiques et de gouvernance d’entreprise de la Première ministre Sanae Takaichi renforcent également les perspectives de croissance.
  • Les titres « value » constituent un levier intéressant de diversification. Leurs valorisations attractives, des attentes bénéficiaires mesurées et leur sensibilité accrue à un environnement de taux plus élevés peuvent offrir un potentiel de revalorisation. Elles permettent également de rééquilibrer les portefeuilles face à la concentration croissante des investissements sur l’IA, les stratégies momentum et les valeurs de croissance.

Les déclarations contenues dans le présent document peuvent inclure des déclarations concernant les attentes futures et d’autres déclarations prospectives qui reposent sur les opinions et les hypothèses actuelles de la direction et impliquent des risques et des incertitudes connus et inconnus susceptibles d’entraîner des résultats, des performances ou des événements réels sensiblement différents de ceux exprimés ou sous-entendus dans ces déclarations. Nous n’assumons aucune obligation de mettre à jour les déclarations prospectives.

Convictions par classes d'actifs : obligations

  • Nous anticipons une poursuite de la pentification des courbes de taux aux États-Unis, en Allemagne et en Australie. Les obligations américaines indexées sur l’inflation (TIPS) devraient bénéficier de la persistance des tensions sur les prix de l’énergie.
  • Les obligations souveraines allemandes apparaissent plus attractives que les bons du Trésor américain sur les maturités courtes. Sur les échéances longues, les Gilts britanniques offrent selon nous un profil de valorisation particulièrement intéressant. Malgré les inquiétudes budgétaires, les niveaux de rendement actuels procurent une rémunération attractive aux investisseurs.
  • Au sein de la dette émergente, nous privilégions les pays exportateurs de pétrole. Nous conservons une opinion favorable sur les obligations locales brésiliennes et hongroises, dont le potentiel reste intéressant malgré leurs bonnes performances récentes.
  • Sur le marché des changes, nous privilégions les stratégies moins dépendantes de l’orientation du dollar américain. Nous favorisons les devises cycliques et à rendement élevé, financées par des expositions ciblées à des monnaies à faible rendement.
  • Le portage devrait rester le principal moteur de performance du crédit. Nous restons positifs sur les financières et la consommation de base, plus prudents sur la consommation cyclique, et devenons davantage constructifs sur certains hyperscalers de l’intelligence artificielle, dont les valorisations se sont améliorées à la faveur de l’élargissement récent des spreads.

Les déclarations contenues dans le présent document peuvent inclure des déclarations concernant les attentes futures et d’autres déclarations prospectives qui reposent sur les opinions et les hypothèses actuelles de la direction et impliquent des risques et des incertitudes connus et inconnus susceptibles d’entraîner des résultats, des performances ou des événements réels sensiblement différents de ceux exprimés ou sous-entendus dans ces déclarations. Nous n’assumons aucune obligation de mettre à jour les déclarations prospectives

Convictions par classes d'actifs : multi-asset

  • Nous sommes surpondérés en actions, avec une conviction particulièrement forte sur les marchés émergents, le Japon, les États-Unis et l’Europe. Cette allocation s’appuie sur une croissance bénéficiaire solide, des résultats en hausse et l’essor de l’IA. Les thèmes de la robotique, des biotechnologies et des producteurs d’or continuent par ailleurs d’offrir un potentiel attractif.
  • Nous adoptons une position neutre à prudente sur les obligations souveraines des marchés développés. La persistance de l’inflation sous-jacente, les inquiétudes budgétaires, les questions sur l’indépendance des banques centrales et les anticipations de hausses de taux déjà intégrées dans les cours limitent selon nous leur potentiel. Nous privilégions néanmoins les obligations souveraines européennes tout en demeurant prudents sur la France en raison des incertitudes électorales.
  • Les obligations des marchés émergents continuent d’offrir des opportunités intéressantes, notamment dans les pays affichant des rendements réels élevés et des fondamentaux budgétaires solides. Les pays exportateurs d’énergie nous semblent particulièrement bien positionnés. Sur le crédit, nous conservons une approche globalement neutre en privilégiant les segments Investment Grade de qualité.
  • Notre perspective sur les devises est neutre à court terme, mais nous anticipons un affaiblissement progressif du dollar américain face aux principales devises du G7 à horizon moyen-long terme.
  • Nous demeurons positifs sur l’or, soutenu par la demande des investisseurs, les préoccupations liées aux finances publiques et les interrogations entourant l’indépendance des banques centrales. Nous restons également favorables aux matières premières, dans un contexte marqué par des contraintes d’offre persistantes, des perturbations des capacités de raffinage et des marchés de l’énergie toujours tendus.

Les déclarations contenues dans le présent document peuvent inclure des déclarations concernant les attentes futures et d’autres déclarations prospectives qui reposent sur les opinions et les hypothèses actuelles de la direction et impliquent des risques et des incertitudes connus et inconnus susceptibles d’entraîner des résultats, des performances ou des événements réels sensiblement différents de ceux exprimés ou sous-entendus dans ces déclarations. Nous n’assumons aucune obligation de mettre à jour les déclarations prospectives

Notre évaluation actuelle de la macroéconomie et des marchés, ainsi que les convictions de nos CIO pour les différentes classes d'actifs.

Téléchargez le PDF pour en savoir plus.
Télécharger le PDF
Notre résumé – pour un aperçu rapide.
Télécharger le PDF

Ce document présente les opinions des responsables des investissements d’Allianz Global Investors en vue du quatrième trimestre 2026. Les performances passées ne constituent pas un indicateur fiable des performances futures. Les informations contenues dans ce document peuvent inclure des prévisions et d’autres déclarations prospectives fondées sur les analyses, opinions et hypothèses actuelles de la direction. Ces déclarations comportent des risques et des incertitudes, connus ou non, susceptibles d’entraîner des écarts significatifs entre les résultats, performances ou événements réels et ceux exprimés ou suggérés. Allianz Global Investors ne s’engage pas à mettre à jour ces déclarations prospectives.

Tout investissement comporte des risques. La valeur et le revenu d’un investissement peuvent diminuer aussi bien qu’augmenter et l’investisseur n’est dès lors pas assuré de récupérer le capital investi. L’investissement dans des instruments dit « fixed income» peuvent exposer l’investisseur à divers risques liés à la solvabilité, aux taux d’intérêt, à la liquidité ainsi qu’à une flexibilité restreinte. L’environnement économique changeant, les conditions de marchés peuvent affecter ces risques et impacter la valeur de votre investissement. En période de hausse des taux d’intérêt nominaux, la valeur des instruments dits de « fixed income» (incluant les positions concernant les instruments à revenu fixe à court terme) devrait diminuer. A l’inverse, durant les périodes de baisse des taux d’intérêt, la valeur de ces instruments devrait augmenter. Le risque de liquidité peut retarder les rachats et retraits. La valeur des actions peut être soumise à une volatilité accrue ou fortement accrue. Les performances passées ne préjugent pas des performances futures. Si la devise dans laquelle les performances passées sont présentées n’est pas la devise du pays dans lequel l’investisseur réside, l’investisseur doit savoir que, du fait des fluctuations de taux de change entre les devises, les performances présentées peuvent être inférieures ou supérieures une fois converties dans la devise locale de l’investisseur. La présente communication est exclusivement réservée à des fins d’information et ne constitue pas une offre de vente ou de souscription, ni la base d’un contrat ou d’un engagement de quelque nature que ce soit. Les fonds et les instruments mentionnés ici peuvent ne pas être proposés à la commercialisation dans toutes les juridictions ou pour certaines catégories d’investisseurs. Cette communication peut être diffusée dans les limites de la législation applicable et n’est en particulier pas disponible pour les citoyens et/ou résidents des États-Unis d’Amérique. Les opportunités d’investissement décrites ne prennent pas en compte les objectifs spécifiques d’investissement, la situation financière, les connaissances, l’expérience, ni les besoins spécifiques d’une personne individuelle et ne sont pas garanties. La société de gestion peut décider de cesser la commercialisation de ses organismes déplacement collectif conformément à réglementation applicable en matière de dé-notification. Les avis et opinions exprimés dans la présente communication reflètent le jugement de la société de gestion à la date de publication et sont susceptibles d’être modifiés à tout moment et sans préavis. Certaines des données fournies dans le présent document proviennent de diverses sources et sont réputées correctes et fiables a la date de publication. Les conditions de toute offre ou contrat sous-jacent, passé, présent ou à venir, sont celles qui prévalent. La reproduction, publication ou transmission du contenu, sous quelque forme que ce soit, est interdite; excepté dans les cas d’autorisation expresse d’Allianz Global Investors GmbH.

Pour les investisseurs en Europe (hors de la Suisse et Royaume Uni)
Afin d’obtenir une copie gratuite du prospectus, des statuts de la société ou des règlements, de la valeur liquidative quotidienne des fonds, des derniers rapports annuels et semestriels et du document d’information clé pour l’investisseur (DICI) en Français, veuillez contacter l’éditeur par email ou par voie postale à l’adresse indiquée ci-dessousou www.allianzgi-regulatory.eu. Les investisseurs autrichiens peuvent également contacter l’agent domiciliataire en Autriche ErsteBankder österreichischenSparkassenAG, Am Belvedere1, AT-1100 Vienne. Merci de lire attentivement ces documents, les seuls ayant effet à l’égard des tiers, avant d’investir. Ceci est une communication publicitaire éditée par Allianz Global InvestorsGmbH, Allianz Global Investors | Home , une société à responsabilité limitée enregistrée en Allemagne, dont le siège social se situe BockenheimerLandstrasse42-44, 60323 Francfort/M, enregistrée au tribunal local de Francfort/M sous le numéro HRB 9340 et agréée par la BundesanstaltfürFinanzdienstleistungsaufsicht(Startseite ). Allianz Global Investors GmbH a constitué une succursale en France, Italie, Espagne, Luxembourg, Suède, Belgique et aux Pays-Bas. Contacts et informations sur la règlementation locale sont disponibles ici (http://www.allianzgi.com/Info). Le Résumé des droits des investisseurs est disponible en anglais, français, allemand, italien et espagnol sur https://regulatory.allianzgi.com/en/investors-rights.

Pour les investisseurs en Suisse
Afin d’obtenir une copie gratuite du prospectus, des statuts de la société ou des règlements, de la valeur liquidative quotidienne des fonds, des derniers rapports annuels et semestriels et du document d’information clé pour l’investisseur (DICI) en Français, veuillez contacter l’éditeur, [le représentant en Suisse, l’agent domiciliataire BNP Paribas Securities Services, Paris, succursale Zurich, Selnaustrasse16, CH-8002 -Pour les investisseurs particuliers suisses uniquement] par voie postale ou par voie électronique à l’adresse indiquée ci-dessous ou sur Allianz Global Investors | Regulatory . Merci de lire attentivement ces documents, les seuls ayant effet à l’égard des tiers, avant d’investir. Il s'agit d'une communication marketing d'Allianz Global Investors (Suisse) AG, succursale à 100% d'Allianz Global Investors GmbH. Le Résumé des droits des investisseurs est disponible en anglais, français, allemand, italien et espagnol sur https://regulatory.allianzgi.com/en/investors-rights.

Pour les investisseurs au Royaume-Uni
Pour obtenir un exemplaire gratuit du prospectus de vente, des documents de constitution, des prix quotidiens des fonds, du document d'informations clés pour l'investisseur, des derniers rapports financiers annuels et semestriels, veuillez contacter l'émetteur à l'adresse indiquée ci-dessous ou à l'adresse Allianz Global Investors | Regulatory . Veuillez lire attentivement ces documents, qui sont les seuls à vous engager, avant d'investir. Le présent document est une communication commerciale émise par Allianz Global Investors UK Limited, 199 Bishopsgate, Londres, EC2M 3TY, Allianz Global Investors | Adviser & Wealth Manager Home . Allianz Global InvestorsUK Limited, société immatriculée sous le numéro 11516839, est agréée et réglementée par la Financial Conduct Authority. Les détails concernant l'étendue de notre réglementation sont disponibles sur demande auprès de nous et sur le site Internet de la Financial ConductAuthority(Homepage ). La duplication, la publication ou la transmission du contenu, quelle qu'en soit la forme, est interdite, sauf autorisation expresse d'Allianz Global Investors UK Limited. par Allianz Global Investors Taiwan Ltd., agréée par la Commission de surveillance financière de Taïwan ; et en Indonésie, par PT. Allianz Global Investors Asset Management Indonesia, agréée par l'Autorité des services financiers d'Indonésie (OJK).

Archives House View

L'économie mondiale plie sous le poids de chocs successifs mais ne rompt pas. Avec des valorisations proches de leur juste valeur, une approche sélective sera essentielle au troisième trimestre.

En savoir plus

Les marchés mondiaux commencent le deuxième trimestre dans un contexte plus complexe qu’attendu en début d’année. La croissance ralentit mais demeure résiliente ; une inflation persistante pourrait retarder les baisses de taux et maintenir une politique monétaire restrictive.

En savoir plus

L'économie mondiale aborde l'année 2026 en fléchissant, mais sans se briser. Nous prévoyons que la croissance restera sur la bonne voie, créant un environnement favorable à la prise de risque. Nous nous attendons à une année résiliente mais complexe, où la gestion active sera essentielle.

En savoir plus

Allianz Global Investors

Vous quittez le site Allianz Global Investors pour aller sur